
Yanis a investi à Nantes depuis le Danemark
Comment obtenir un prêt quand la banque vous a déjà dit non ? Depuis le Danemark, Yanis a vu la banque qui l’avait refusé en 2020 accepter son dossier, et il a acheté à Nantes un studio de 26 m² sans le visiter, renégocié à 78 000 €. Rénové en T1 bis pour la location étudiante, il vise 680 à 690 € de loyer par mois, au-dessus de sa mensualité de 530 €.
 DanemarkDivision et transformationLocation longue duréeLocation courte duréeTémoignage publié en novembre 2024

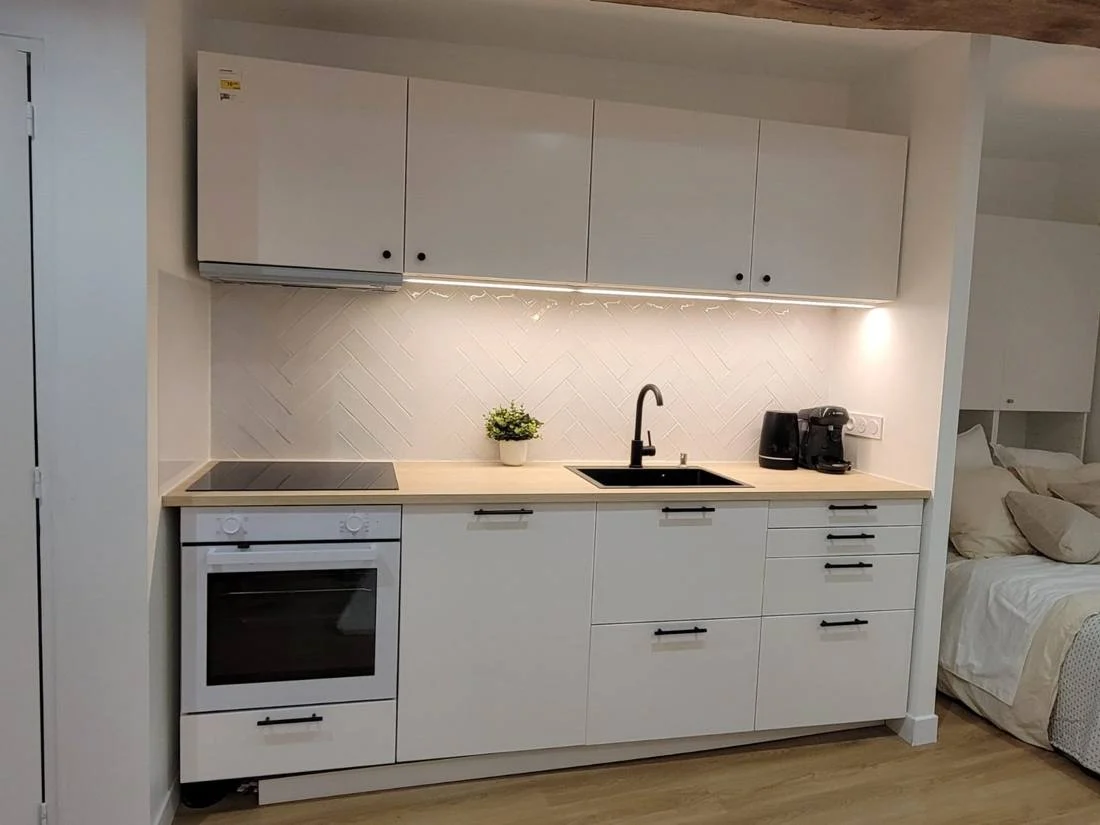
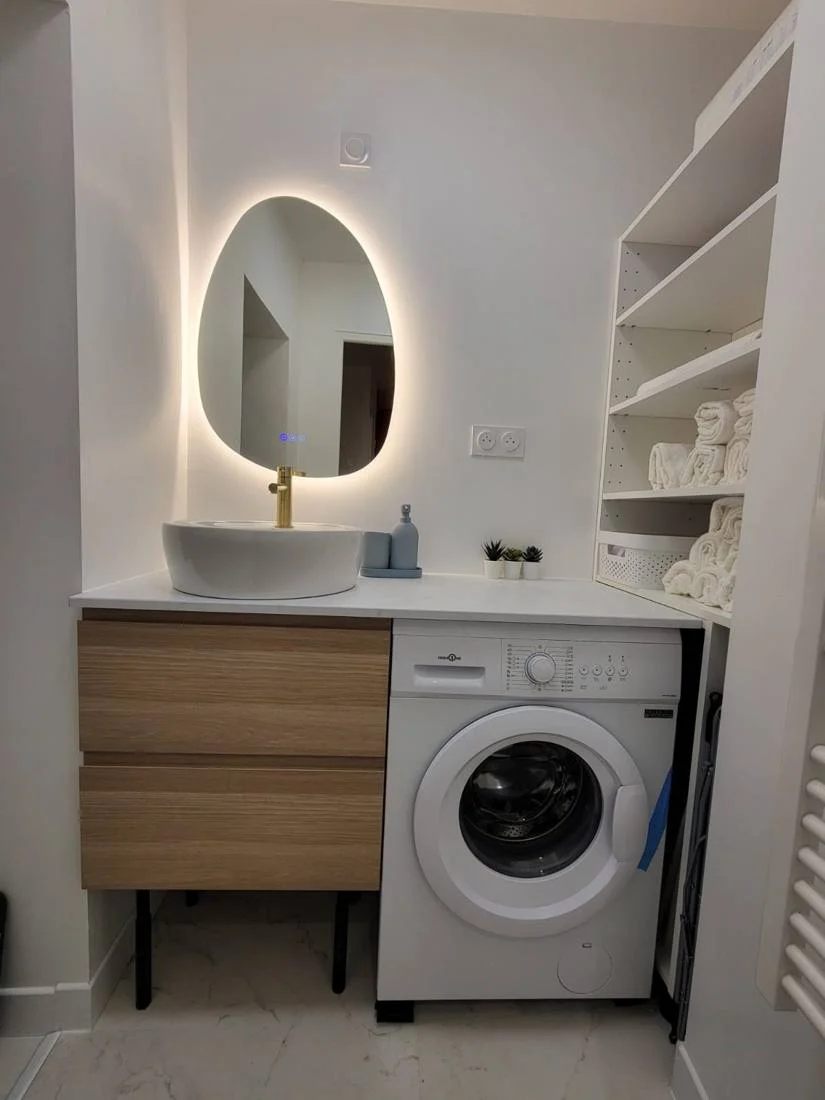
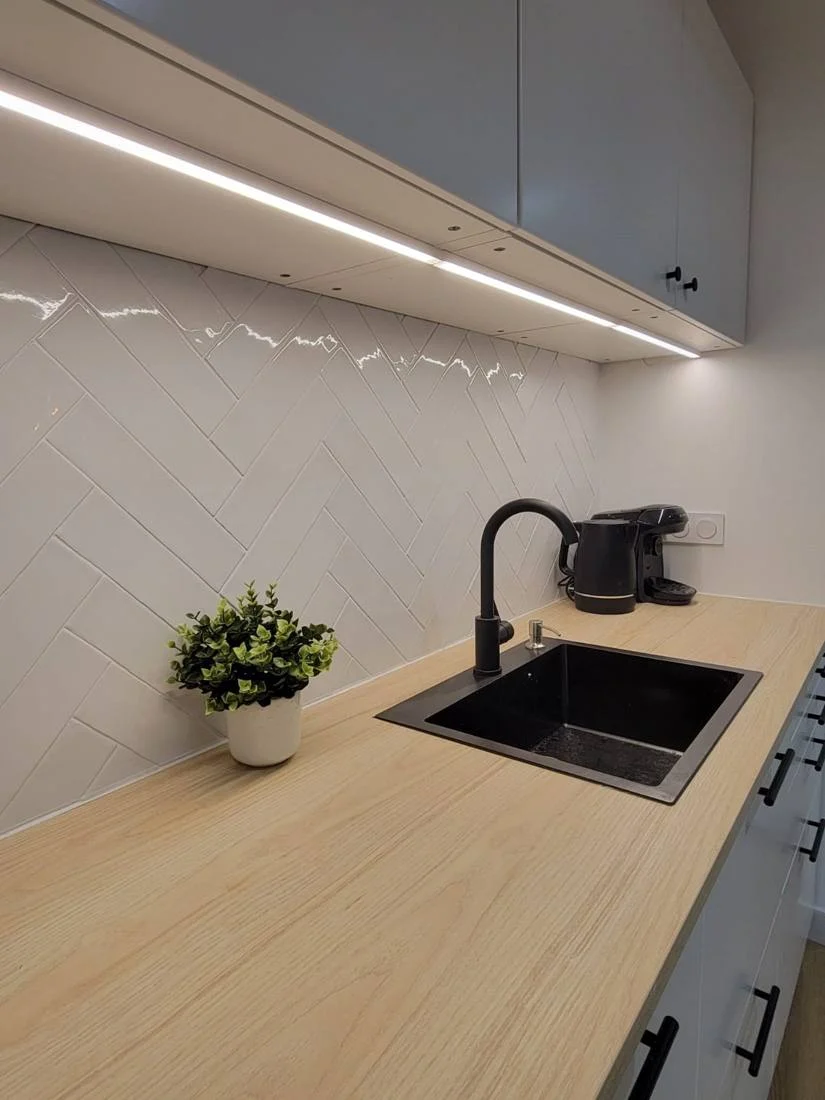
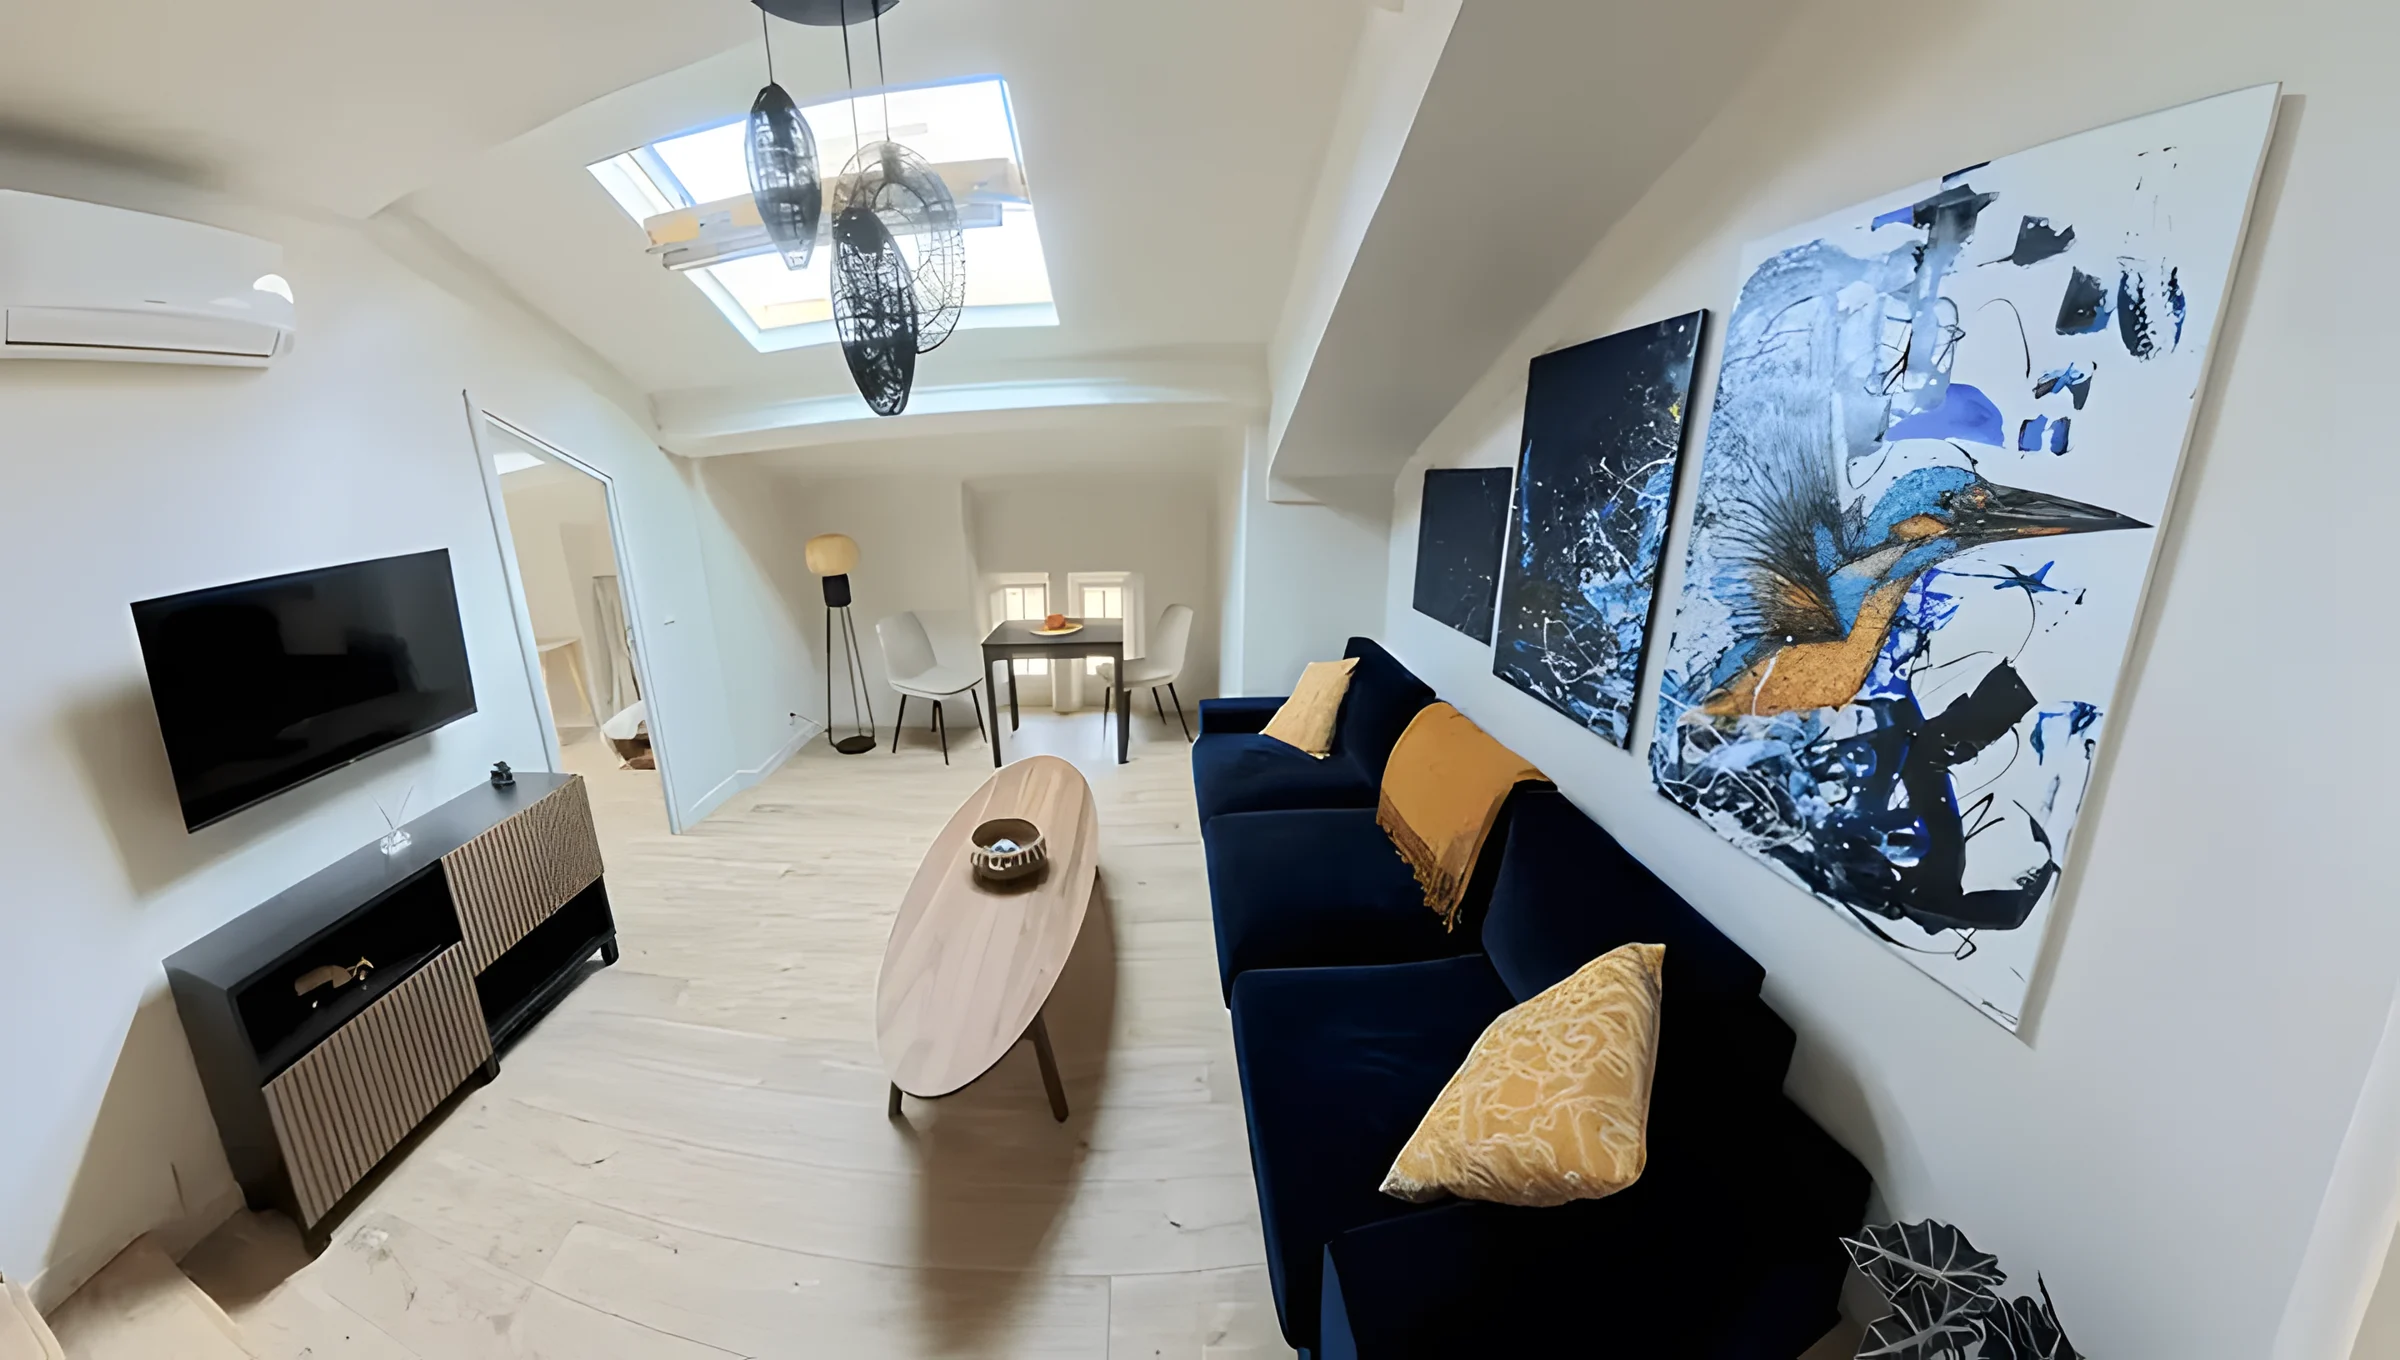
Le studio de Yanis à Nantes
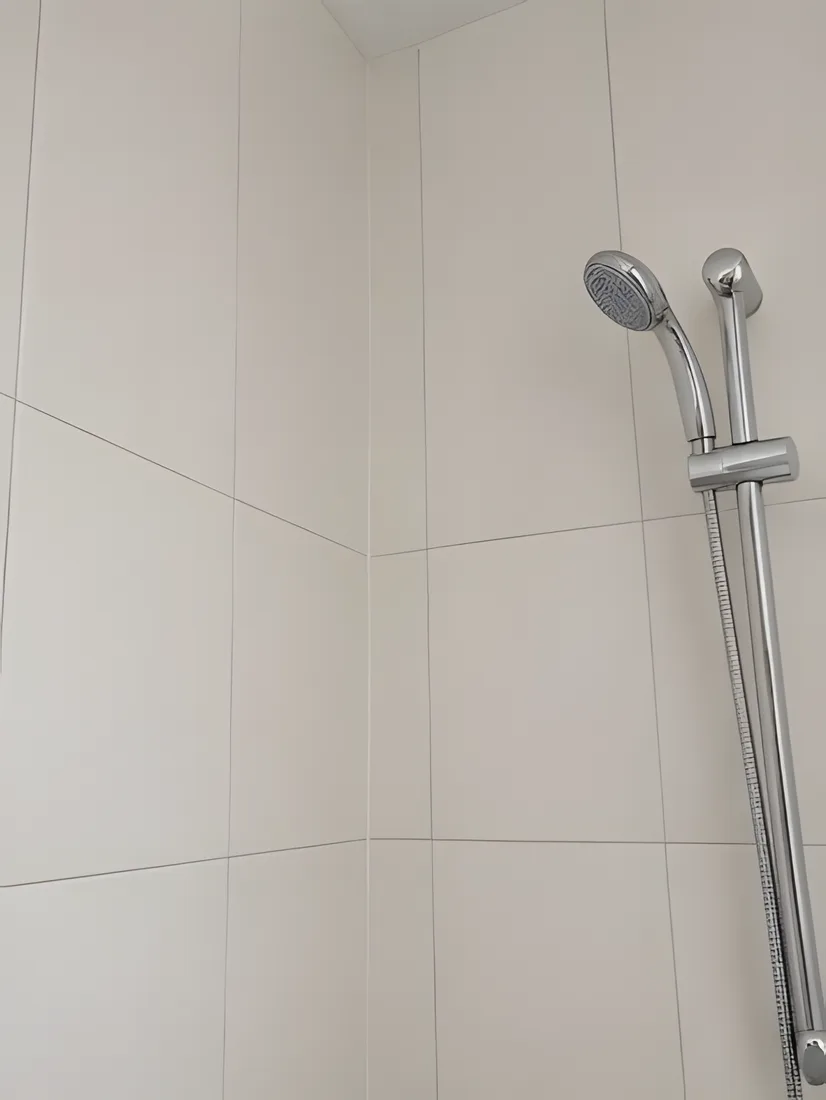
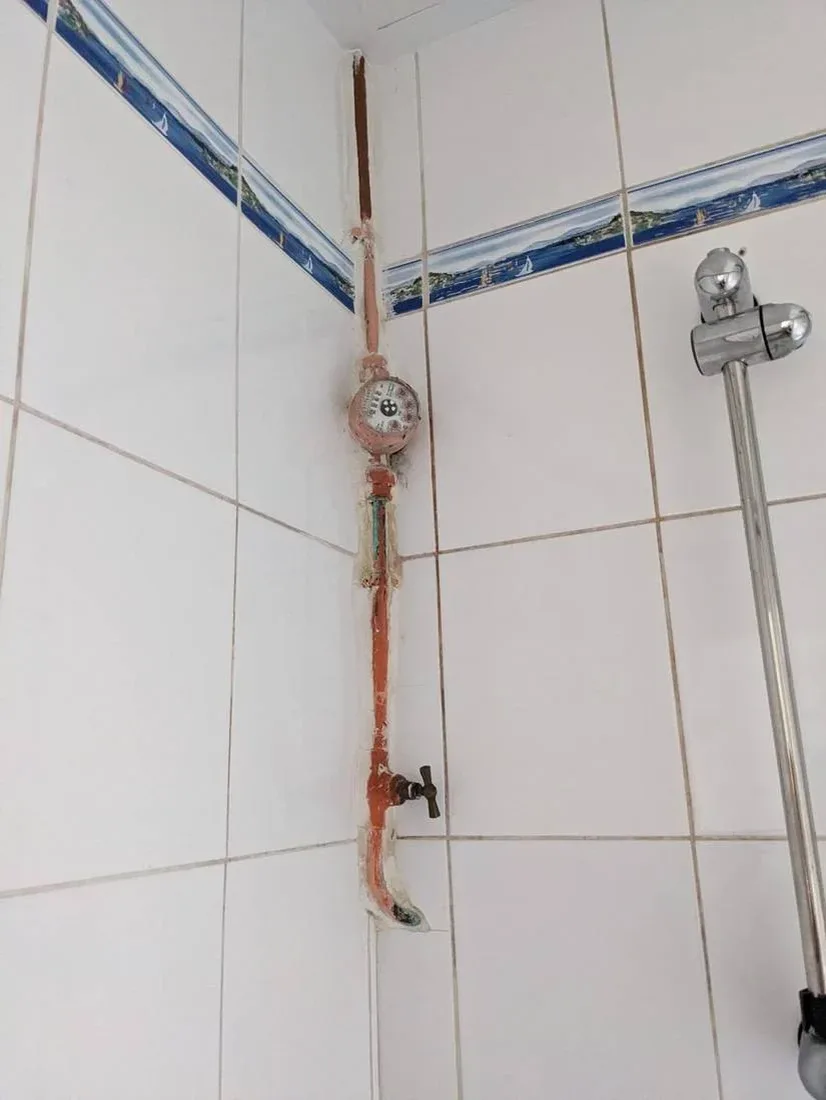 AvantProjection
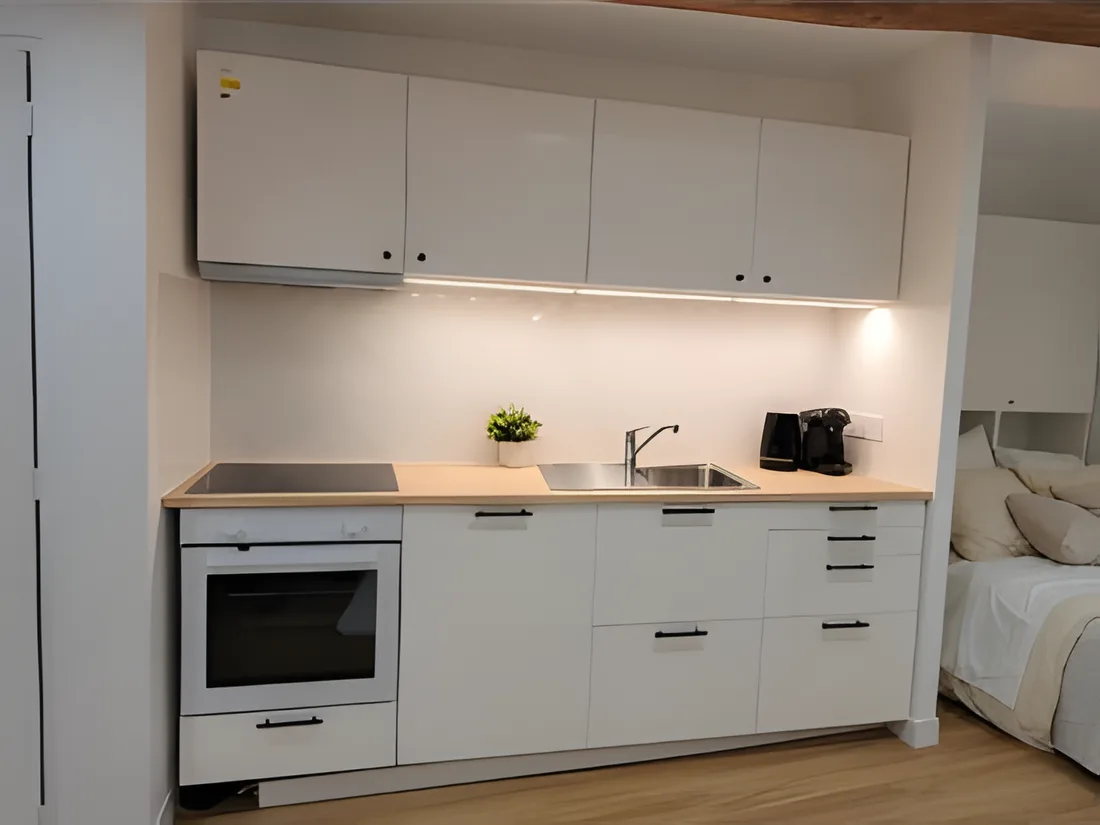
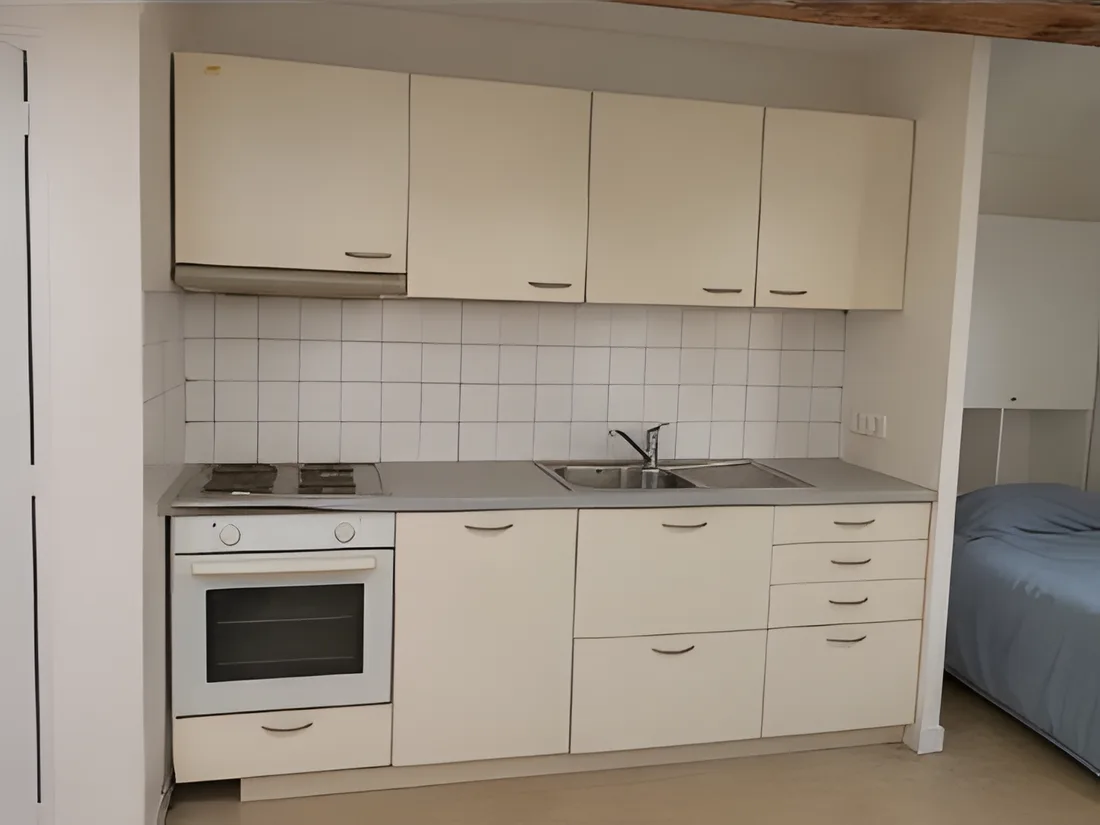 ReconstitutionAprès
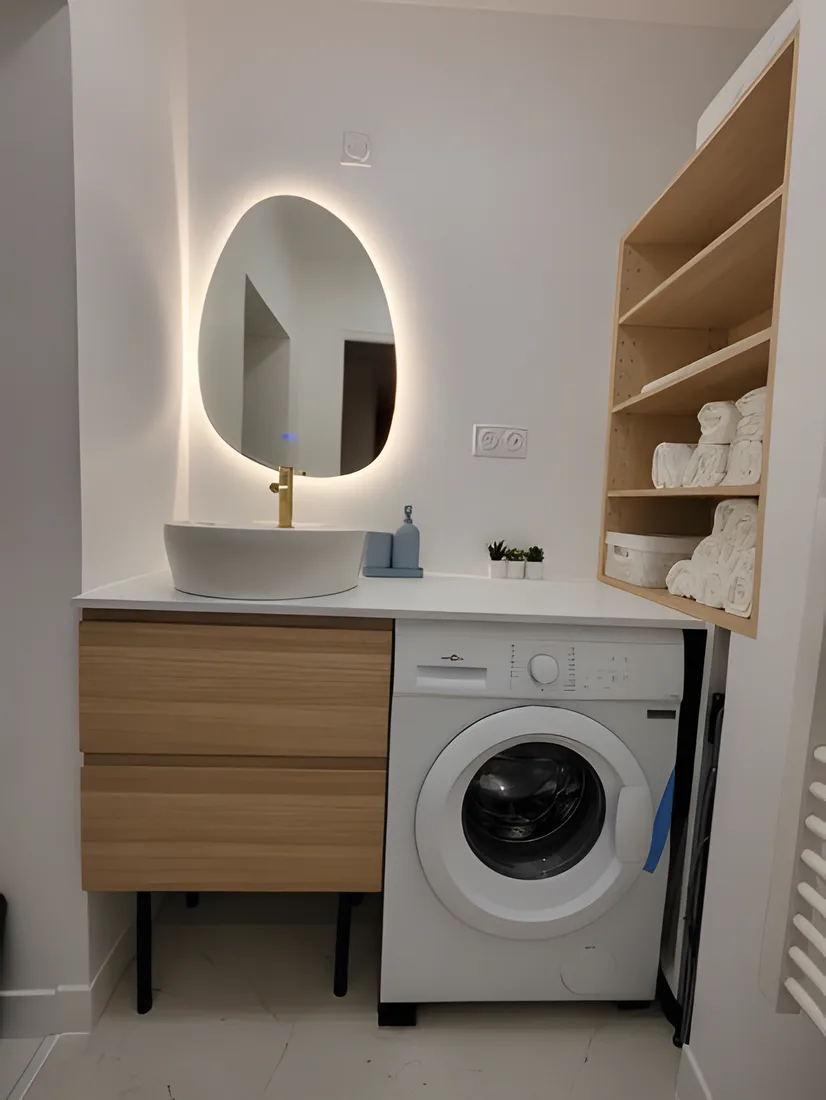
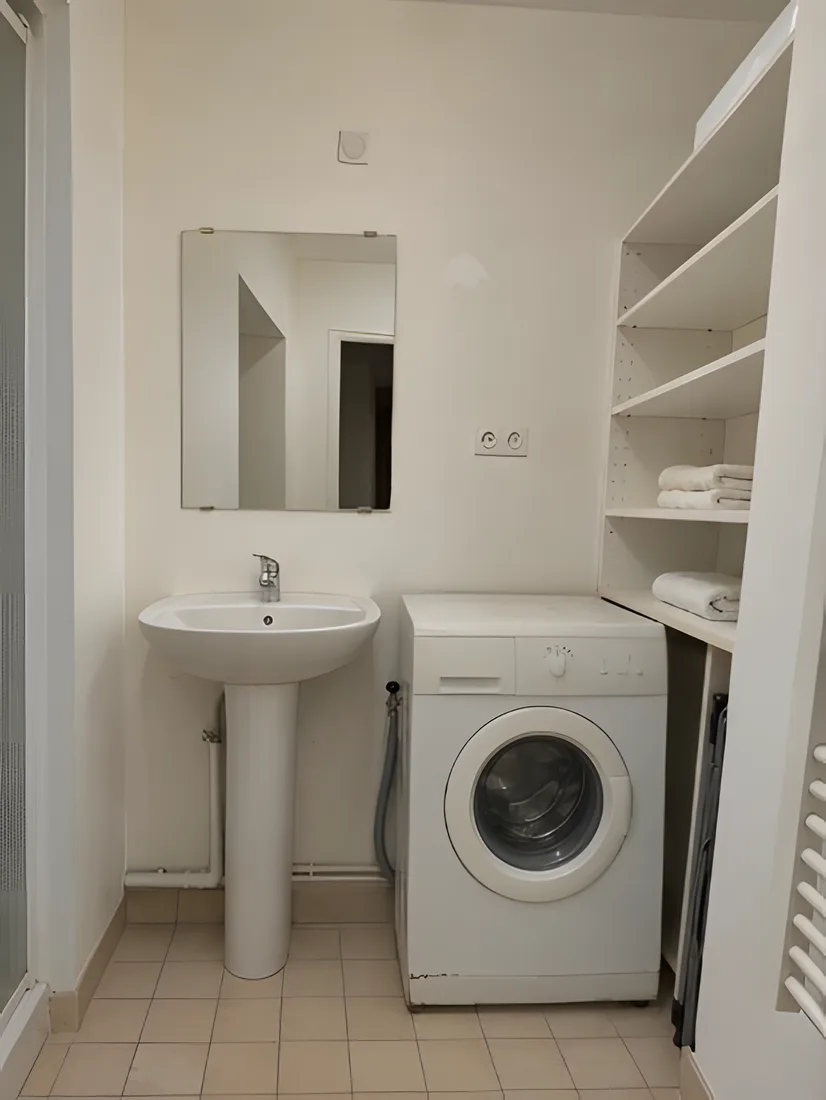 ReconstitutionAprès
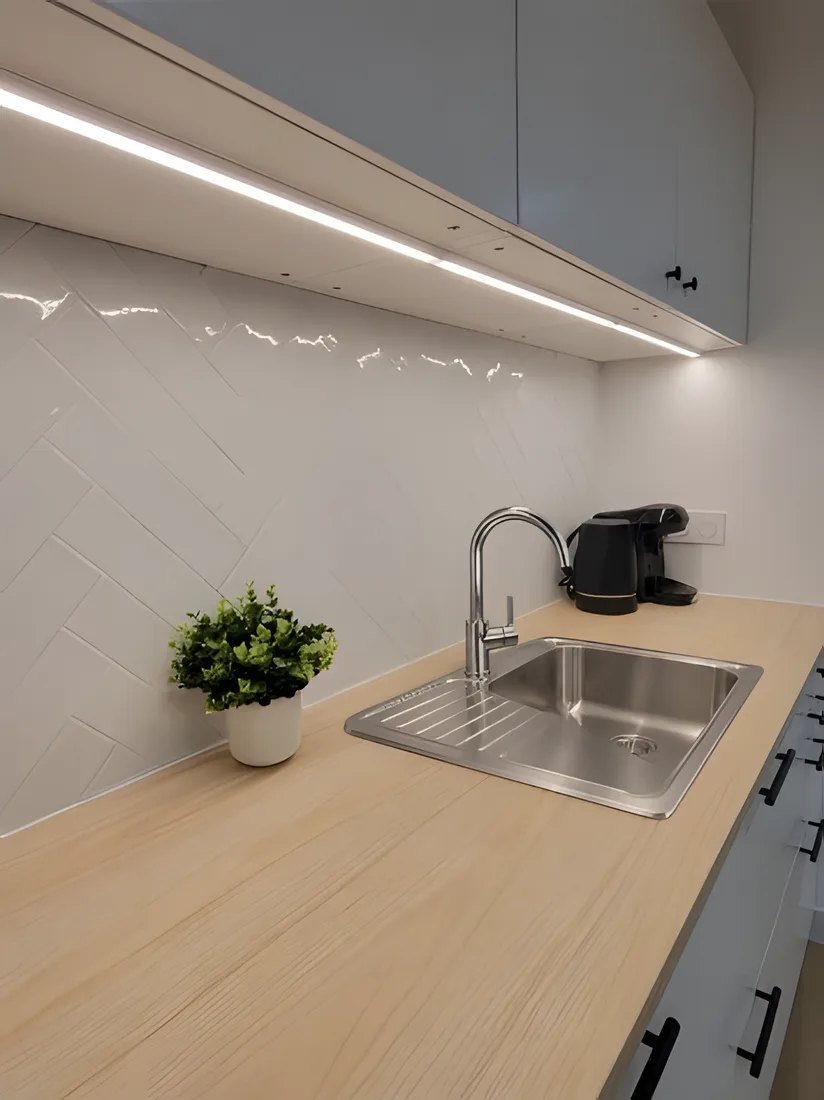
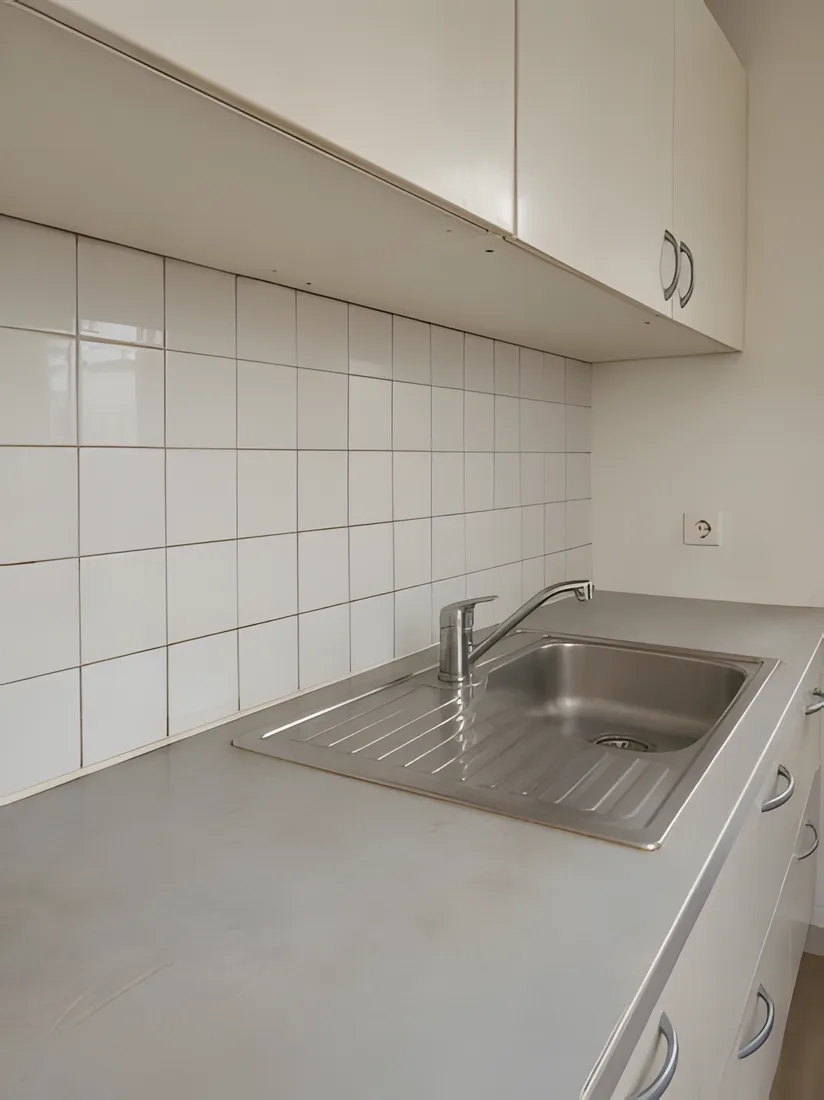 ReconstitutionAprès
Ce que Yanis a dû surmonter depuis le Danemark
FinancementD’un refus à deux accords bancaires
En 2020, Yanis appelle sa banque familiale, le Crédit Agricole. Réponse : impossible, il est non-résident et ses revenus sont en devise étrangère. Un courtier lui demande ensuite 40 à 50 % d’apport : il y aurait mis toute son épargne, et le projet reste au point mort pendant quatre ans. Après l’accompagnement, il revient avec un projet présenté de façon professionnelle, et la même banque accepte ses conditions, avec trois ans de différé. Le comité régional rejette finalement le dossier à deux semaines de l’échéance, mais Yanis avait anticipé : un second accord prend le relais, avec six mois de différé.
LocationDes étudiants l’hiver, des vacanciers l’été
Le studio est dans le centre historique de Nantes, où la demande locative est forte. Yanis prévoit de le louer surtout à des étudiants, avec un bail de neuf mois, et de compléter l’été par de la location courte durée. Il estime le loyer à 680 ou 690 €, pour une mensualité de 530 €. Pendant l’accompagnement, il découvre aussi les régimes fiscaux, LMNP et location courte durée compris, qui étaient « du chinois » pour lui.
Gestion à distanceUne offre sans visite, un acte signé en visio
Depuis Copenhague, Yanis repère le studio et appelle l’agent. Une visite est prévue le lendemain à 9 h : il demande une vidéo du bien et fait une offre sans l’avoir visité, après avoir obtenu de l’agent l’engagement verbal de lui garder la priorité. Le lendemain, une offre au prix arrive, et l’agent garde quand même la sienne. Il signe ensuite l’acte authentique en visio, sans se déplacer.
TravauxDes travaux sous-estimés
Le studio de 26 m² doit être entièrement rénové et transformé en T1 bis, avec un coin nuit. La notaire repère aussi des fenêtres en PVC, interdites dans le secteur protégé du centre historique : Yanis s’en sert pour renégocier le prix. Il prévoit finalement entre 15 000 et 20 000 € de travaux, plus que ce qu’il avait annoncé à la banque : il reconnaît les avoir sous-estimés. Il mène le chantier avec sa sœur et espère le finir en trois mois.
Comment Yanis a investi à Nantes depuis le Danemark
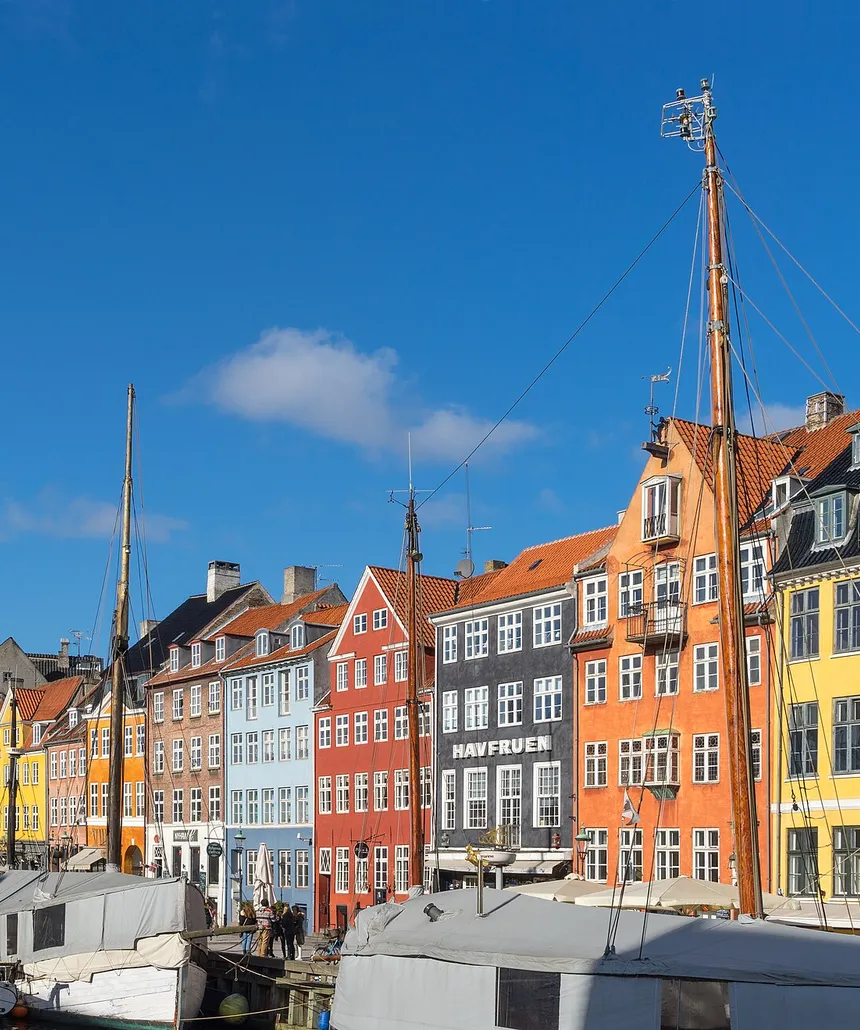
Copenhague, 2020
Une banque qui dit non
Yanis est cadre commercial à Copenhague depuis quatre ans. En 2020, dès son premier emploi au Danemark, il appelle sa banque familiale, le Crédit Agricole : pas de prêt pour un non-résident payé en devise étrangère. Un courtier accepte, à condition d’apporter 40 à 50 %. Yanis comprend qu’il y mettrait toute son épargne et ne pourrait plus acheter ensuite. Il met le projet de côté.
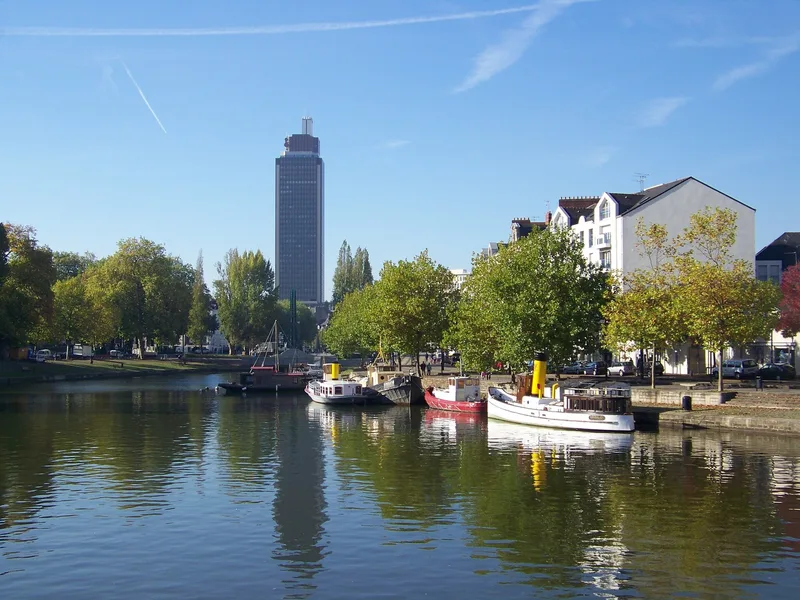
Janvier
Quatre ans plus tard, il s’y remet
En janvier, il se fixe un objectif : acheter un appartement dans l’année. Il cherche sur Google « expat emprunt immobilier » et tombe sur ImmoPourExpat. Comme beaucoup, il craint l’arnaque. Il lit la trentaine d’avis Trustpilot, une entreprise danoise qu’il sait difficile à tromper, et se lance.
Février
La même banque dit oui
En février, il retourne au Crédit Agricole avec un projet présenté de façon professionnelle. La banque qui lui avait dit non en 2020 accepte ses conditions, avec trois ans de différé. Une réserve demeure : le comité régional doit encore valider. Comme le prévoit la méthode, il obtient aussi un second accord, auprès d’une banque conseillée par ImmoPourExpat.
Une offre sans visite
Un studio dans le centre historique de Nantes
Il repère un studio de 26 m² à Nantes, sa ville d’origine. L’agent annonce de la marge : après un ravalement de façade, le vendeur peine à payer ses dettes envers la copropriété et doit vendre vite. Une visite est prévue le lendemain à 9 h. Yanis regarde la vidéo du bien, obtient un engagement verbal de l’agent et fait une offre autour de 82 000 € sans visiter. Le lendemain, une offre au prix arrive : l’agent garde la sienne.
Le compromis
Renégocié à 78 000 €
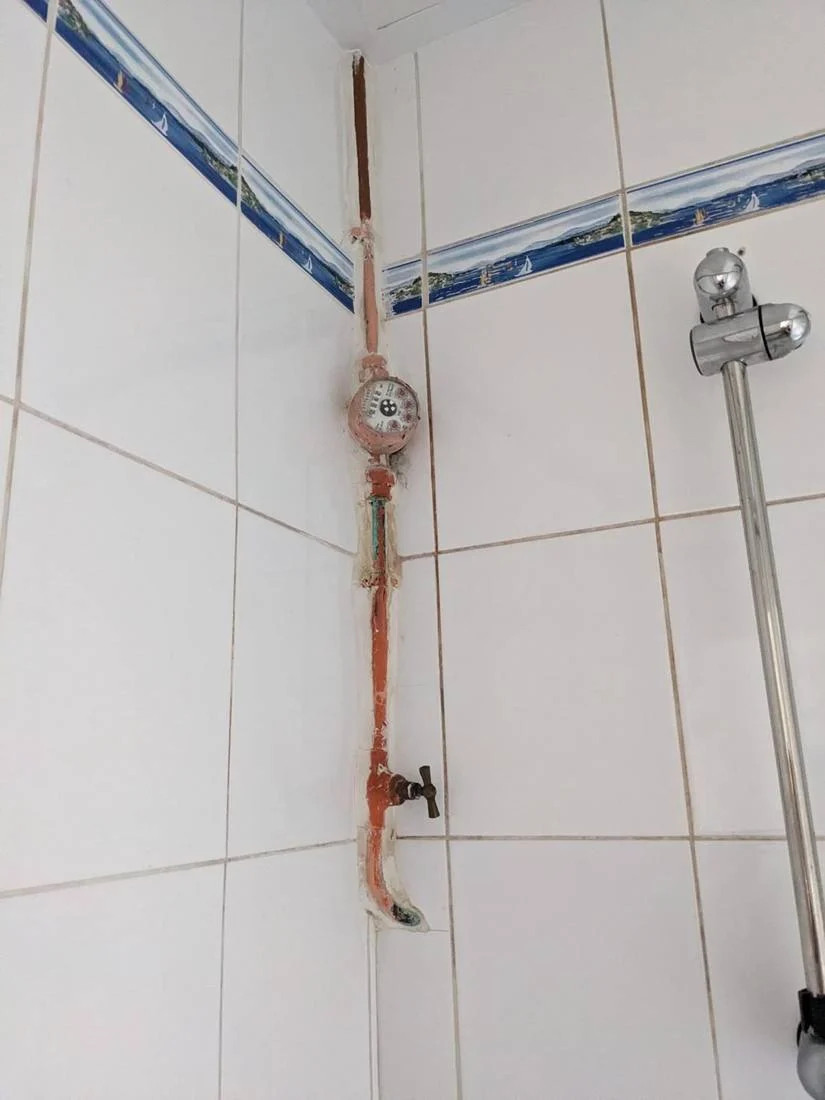
La notaire repère que les fenêtres en PVC ne respectent pas les règles du secteur protégé, où il faut des menuiseries en bois. Yanis renégocie après le compromis et obtient le studio à 78 000 €, soit 10 000 € de moins que le prix de départ. Avec 8 % de frais de notaire et les travaux, le projet tourne autour de 100 000 €.
L’été
Le comité dit non, le second accord dit oui
Après le compromis, l’été ralentit tout. À deux semaines de l’échéance, le comité régional du Crédit Agricole rejette le dossier. Yanis avait anticipé : le second accord prend le relais. Son prêt final prévoit six mois de différé : des conditions qu’il n’aurait jamais obtenues avant comme non-résident.
Aujourd’hui
Propriétaire, sans se déplacer
Yanis a signé l’acte authentique en visio. Le studio sera transformé en T1 bis et loué surtout à des étudiants, avec un bail de neuf mois, et l’été en courte durée. Il estime le loyer à 680 ou 690 €, pour une mensualité de 530 €. Il mène les travaux, entre 15 000 et 20 000 €, avec sa sœur. Frédéric estime qu’avec un rendu « coup de cœur », le studio se revendrait au moins 125 000 €.
Yanis raconte son projet
« Si tu essaies de réfléchir à tout et d’avoir le processus avant de te lancer, tu ne le feras jamais. »
Yanis, qui vit au Danemark
Lancez votre investissement depuis l’étranger
Un échange de 45 min pour répondre à vos questions, évaluer votre situation, et voir comment on peut vous accompagner.
 Vit à Dubaï
 Vit en Suisse
 Vit aux États-Unis

Investir depuis l’étranger n’a jamais été aussi simple
ImmoPourExpat accompagne de A à Z les expatriés et non-résidents qui veulent investir dans l’immobilier en France : financement, recherche du bien, travaux, fiscalité et gestion à distance.
TrustpilotTrustScore 4,8 | 276 avisAbonnez-vous à notre newsletter, l’actu de l’investissement immobilier pour les expatriés et non-résidents
En vous inscrivant, vous acceptez notre politique de confidentialité
Quelles banques prêtent aux non-résidents ?
Recevez notre classement des banques pour les expatriés et non-résidents, mis à jour pour 2026, et sachez à qui présenter votre dossier.
Merci ! Votre classement est prêt.
Télécharger le PDF ↓Comment pouvons-nous vous aider ?